Alphabet gehört zu den größten und einflussreichsten Technologieunternehmen der Welt. Der amerikanische Konzern ist vor allem als Muttergesellschaft von Google bekannt, verfügt mit YouTube, Android, Google Cloud und zahlreichen weiteren Dienstleistungen jedoch über ein breit aufgestelltes Geschäftsmodell. Inzwischen entwickelt sich Künstliche Intelligenz zu einem der wichtigsten Wachstumstreiber. Besonders die KI-Plattform Gemini und der Ausbau der Cloud-Infrastruktur stehen dabei im Mittelpunkt.
So startete die Entwicklung von Google zu Alphabet
Die Geschichte begann 1998, als Larry Page und Sergey Brin Google gründeten. Aus einer Suchmaschine, die Internetseiten nach ihrer Relevanz bewertete, entstand innerhalb weniger Jahre ein globaler Technologiekonzern. Der Börsengang erfolgte 2004 an der Nasdaq. Im Jahr 2015 wurde Alphabet als neue Holdinggesellschaft gegründet, unter deren Dach Google und weitere Forschungs- und Entwicklungsprojekte zusammengefasst wurden.
Das wirtschaftliche Fundament bildet weiterhin die Onlinewerbung. Unternehmen bezahlen dafür, dass ihre Anzeigen in den Google-Suchergebnissen, auf YouTube und innerhalb des umfangreichen Werbenetzwerks erscheinen. Die enorme Reichweite und die gezielte Ansprache potenzieller Kunden machen diese Angebote für Werbetreibende besonders attraktiv.
Ein wesentlicher Vorteil besteht darin, dass Google bei vielen Suchanfragen bereits erkennen kann, welche Informationen, Dienstleistungen oder Produkte ein Nutzer benötigt. Dadurch lassen sich Anzeigen häufig sehr zielgerichtet platzieren. Dieses Geschäftsmodell generiert hohe Einnahmen und finanziert gleichzeitig Investitionen in neue Technologien.
Auch YouTube bleibt ein wichtiger Bestandteil des Konzerns. Die Videoplattform erzielt Einnahmen aus Werbung und kostenpflichtigen Abonnements. Dazu gehören YouTube Premium, YouTube Music und YouTube TV. Die zunehmende Nutzung auf Fernsehgeräten sowie Kurzvideos über YouTube Shorts eröffnen zusätzliche Vermarktungsmöglichkeiten.
Daneben entwickelt Alphabet weitere Zukunftstechnologien. Besonders hervorzuheben ist Waymo, das autonome Fahrdienste entwickelt und kommerziell betreibt. Langfristig könnte daraus ein zusätzlicher Wachstumsmarkt entstehen. Allerdings sind die Investitionen hoch und die wirtschaftliche Bedeutung im Vergleich zum bestehenden Google-Geschäft bislang begrenzt.
Das Thema KI hält Einzug in alle Bereiche
Das Thema Künstliche Intelligenz verändert zunehmend die Art, wie Menschen im Internet nach Informationen suchen. Statt mehrere Webseiten aufzurufen, erhalten Nutzer immer häufiger direkt eine zusammengefasste Antwort. Für Google entsteht dadurch sowohl eine Chance als auch eine Herausforderung. Der Konzern muss seine Suchmaschine weiterentwickeln und gleichzeitig sicherstellen, dass sich KI-generierte Antworten wirtschaftlich erfolgreich monetarisieren lassen.
Mit Gemini verfügt Alphabet über eine eigene Familie leistungsfähiger KI-Modelle. Diese werden unter anderem in die Google-Suche, Gmail, Google Docs, Android und weitere Produkte integriert. Dadurch kann der Konzern neue Funktionen anbieten, bestehende Anwendungen verbessern und zusätzliche Einnahmen durch kostenpflichtige KI-Dienste erzielen.
Besonders interessant ist die Verbindung von Gemini mit Google Cloud. Unternehmen können über die Cloud-Plattform auf KI-Modelle, Rechenleistung, Datenanalyse und weitere digitale Dienstleistungen zugreifen. Alphabet profitiert damit nicht nur von der Nutzung eigener KI-Anwendungen, sondern auch von Unternehmen, die selbst KI-basierte Produkte entwickeln.
Eigene Prozessoren für das KI-Wachstum
Ein weiterer Wettbewerbsvorteil liegt in den eigens entwickelten Tensor Processing Units, kurz TPUs. Diese Spezialprozessoren sind für rechenintensive KI-Anwendungen optimiert und können eine Alternative zu klassischen Grafikprozessoren darstellen. Damit versucht Alphabet, die Kosten für das Training und den Betrieb großer KI-Modelle zu reduzieren und die Abhängigkeit von externen Chipherstellern zu begrenzen.
Wie schnell sich hier die KI-Modelle ablösen, zeigt folgender Ausschnitt von der Homepage:
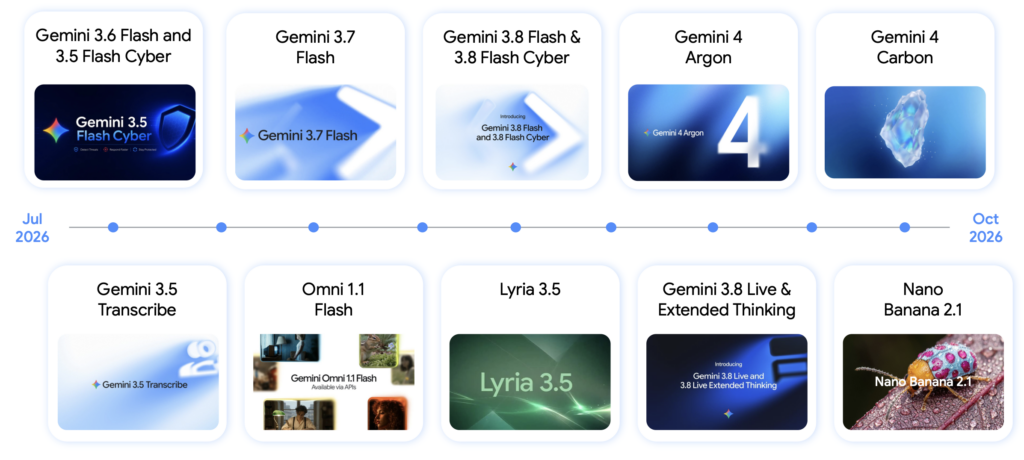
Am 28. Oktober stellte Google außerdem das neue KI-Modell Gemini 4 Carbon vor. Damit möchte der Konzern seine Wettbewerbsfähigkeit gegenüber OpenAI, Anthropic und anderen Anbietern unterstreichen. Für Alphabet ist dabei entscheidend, dass leistungsfähige KI-Modelle nicht nur Nutzer gewinnen, sondern auch die Nachfrage nach den eigenen Cloud-Dienstleistungen erhöhen.
So lief das Geschäftsjahr und aktuelle Quartal
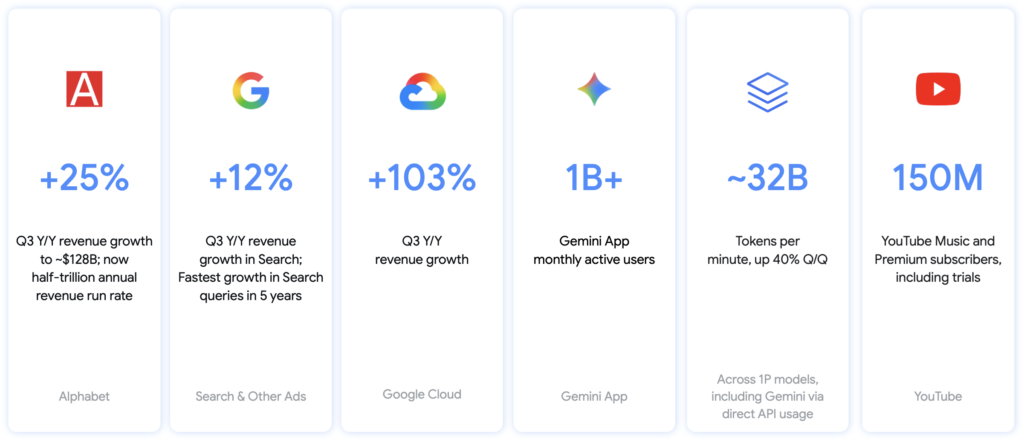
Die am 28. Oktober 2026 veröffentlichten Quartalszahlen zeigen eindrucksvoll, wie stark sich das Geschäftsmodell von Alphabet verändert. Im dritten Quartal steigerte der Konzern seinen Umsatz gegenüber dem Vorjahr um 25 Prozent auf 127,6 Milliarden US-Dollar. Damit erzielte Alphabet bereits zum 13. Mal in Folge ein zweistelliges Umsatzwachstum. Besonders bemerkenswert ist, dass inzwischen nicht mehr ausschließlich das Werbegeschäft für die Dynamik verantwortlich ist. Vielmehr entwickelt sich Google Cloud zu einem zweiten großen Wachstumsmotor.
Das operative Ergebnis verbesserte sich um 30 Prozent auf 40,6 Milliarden Dollar. Die operative Marge erreichte 31,8 Prozent. Alphabet konnte damit trotz der enormen Investitionen in KI und Rechenzentren seine operative Profitabilität steigern.
Das sind die Keyfacts auf einen Blick:
Das Wachstum der Sektoren
Beim Nettogewinn zeigte sich dagegen eine deutlich schwächere Entwicklung. Der den Aktionären zurechenbare Gewinn sank gegenüber dem Vorjahr um rund 25 Prozent auf 26,2 Milliarden Dollar. Das verwässerte Ergebnis je Aktie fiel von 2,87 auf 2,12 Dollar. Eine wesentliche Ursache waren Bewertungsverluste auf Beteiligungen in Höhe von rund 8,7 Milliarden Dollar. Der Rückgang des Nettogewinns spiegelt deshalb nicht allein die Entwicklung des operativen Geschäfts wider.
Besonders stark entwickelte sich Google Cloud. Der Umsatz verdoppelte sich gegenüber dem Vorjahr nahezu und stieg um 103 Prozent auf 30,7 Milliarden Dollar. Wachstumstreiber waren die hohe Nachfrage nach KI-Rechenleistung, Cloud-Dienstleistungen für Unternehmen und die Vermarktung eigener TPU-Systeme.
Auch die Profitabilität der Cloud-Sparte verbesserte sich erheblich. Das operative Ergebnis erreichte 11,1 Milliarden Dollar, während die operative Marge auf 36,2 Prozent stieg. Damit wird Google Cloud zunehmend zu einem eigenständigen Gewinnbringer innerhalb des Konzerns.
Der Auftragsbestand im Cloud-Geschäft erreichte inzwischen rund 561 Milliarden Dollar. Diese Summe verdeutlicht die langfristige Nachfrage nach Rechenkapazitäten und KI-Infrastruktur. Allerdings handelt es sich um vertraglich zugesagte zukünftige Leistungen, nicht um bereits realisierte Umsätze.
Das traditionelle Google-Geschäft entwickelte sich ebenfalls positiv, allerdings weniger dynamisch. Die Umsätze im Segment Google Services stiegen um elf Prozent auf 96,3 Milliarden Dollar. Die Google-Suche und damit verbundene Dienstleistungen erzielten rund 63,4 Milliarden Dollar Umsatz, ein Plus von zwölf Prozent.
Die Werbeeinnahmen von YouTube erhöhten sich um rund neun Prozent auf 11,2 Milliarden Dollar. Das Geschäft mit Abonnements, Plattformen und Geräten erreichte 14,3 Milliarden Dollar. Damit profitiert Alphabet zunehmend auch von kostenpflichtigen Angeboten außerhalb des klassischen Werbemarktes.
Reaktion der Börse auf die Quartalszahlen
Trotz dieser Wachstumsraten wurden die Erwartungen der Wall Street nicht vollständig erfüllt. Analysten hatten beim Konzernumsatz und insbesondere beim Gewinn je Aktie mit höheren Werten gerechnet. Auch die Werbeerlöse blieben hinter den Prognosen zurück.
Die Reaktion an der Börse fiel entsprechend deutlich aus. Nachdem die Alphabet-Aktie den regulären Handel am 28. Oktober noch bei rund 324,89 Dollar beendet hatte, fiel sie nach Veröffentlichung der Zahlen im nachbörslichen Handel zeitweise um etwa zehn Prozent.
Ein wesentlicher Unsicherheitsfaktor ist die zukünftige Monetarisierung der Google-Suche. Die Integration von KI-Funktionen verändert zunehmend das Nutzerverhalten. Zwar berichtete Alphabet, dass die Suchanfragen im Jahresvergleich so stark zunahmen wie seit fünf Jahren nicht mehr. Allerdings erzielt das Unternehmen mit KI-generierten Antworten bislang nicht zwangsläufig die gleichen Werbeeinnahmen wie mit klassischen Suchergebnissen.
Die wirtschaftliche Bedeutung dieses Wandels ist erheblich. Google muss verhindern, dass Nutzer für komplexe Suchanfragen dauerhaft auf konkurrierende KI-Dienste ausweichen. Gleichzeitig darf die stärkere Integration eigener KI-Antworten das bestehende Werbegeschäft nicht übermäßig belasten.
Positiv entwickelte sich die Verbreitung von Gemini. Nach Angaben des Managements erreichte die Gemini-App inzwischen eine Milliarde Nutzer. Diese enorme Reichweite bietet Alphabet die Möglichkeit, KI-Dienstleistungen stärker in den Alltag seiner Kunden zu integrieren und zusätzliche kostenpflichtige Angebote zu etablieren.
Der Ausblick für Alphabet
Die Kehrseite dieser Strategie sind die enormen Investitionen. Allein im dritten Quartal beliefen sich die Investitionsausgaben auf rund 51,4 Milliarden Dollar. Der Free Cashflow fiel dadurch mit minus 9,1 Milliarden Dollar erneut negativ aus. Bereits im zweiten Quartal hatte Alphabet einen negativen freien Cashflow ausgewiesen.
Für das Gesamtjahr 2026 erwartet das Management Investitionen zwischen 195 und 205 Milliarden Dollar. Im kommenden Jahr sollen die Ausgaben sogar noch einmal deutlich steigen. Damit gehört Alphabet zu den Unternehmen, die weltweit am meisten Kapital in den Ausbau von KI-Rechenzentren investieren.
Es stellt sich deshalb zunehmend die Frage, wann diese Investitionen zusätzliche freie Mittelzuflüsse erwirtschaften werden. Zwar wächst Google Cloud außerordentlich schnell und erreicht inzwischen hohe operative Margen. Gleichzeitig müssen Rechenzentren, Prozessoren und Netzwerktechnik kontinuierlich modernisiert und erweitert werden.
Hinzu kommen Risiken durch regulatorische Verfahren. Alphabet steht insbesondere wegen seiner dominierenden Position bei der Internetsuche und im digitalen Werbemarkt unter kartellrechtlicher Beobachtung. Mögliche Einschränkungen bei Vertriebsvereinbarungen, Suchmaschinenstandards oder Werbetechnologien könnten das Geschäftsmodell langfristig beeinflussen.
Auch der Wettbewerb im Cloud-Markt bleibt intensiv. Amazon Web Services und Microsoft Azure verfügen über starke Kundenbeziehungen und investieren ebenfalls Milliarden in zusätzliche KI-Kapazitäten. Alphabet muss deshalb nicht nur technologisch konkurrenzfähig bleiben, sondern auch attraktive Preise und ausreichende Rechenleistung anbieten.
Was zeigt sich im Chartbild der Alphabet Aktie auf?
Chartanalyse der Alphabet Aktie
Die Aktienentwicklung von Alphabet spiegelt diese Sonderstellung wider. Über lange Zeiträume gehörte die Aktie zu den verlässlichsten Performern im Technologiesektor, getragen von strukturellem Wachstum im digitalen Werbemarkt und stetig steigender Profitabilität. Phasen erhöhter Volatilität traten vor allem dann auf, wenn regulatorische Risiken, kartellrechtliche Verfahren oder Konjunkturabschwächungen die Werbeausgaben belasteten. Dennoch wird Alphabet vom Kapitalmarkt weniger als zyklischer Werbetitel denn als infrastruktureller Technologiekonzern wahrgenommen, dessen Dienste tief in den Alltag von Milliarden Nutzern integriert sind.
Für die Alphabet-Aktie ergibt sich nach den jüngsten Quartalszahlen ein differenziertes Bild. Auf der einen Seite stehen ein Umsatzwachstum von 25 Prozent, ein operativer Gewinn von mehr als 40 Milliarden Dollar und ein Cloud-Geschäft, das seine Erlöse innerhalb eines Jahres mehr als verdoppelt hat. Auf der anderen Seite enttäuschten die Werbeeinnahmen, der Gewinn je Aktie und insbesondere die Entwicklung des freien Cashflows.
Der nachbörsliche Kursrückgang von rund zehn Prozent zeigt, dass Anleger inzwischen stärker zwischen Umsatzwachstum und tatsächlicher Kapitalrendite unterscheiden. Die hohen Investitionen in Künstliche Intelligenz werden nur dann dauerhaft gerechtfertigt sein, wenn daraus in den kommenden Jahren zusätzliche Gewinne und freie Mittelzuflüsse entstehen.
Im Chartbild ist der langjährige Aufwärtstrend bereits gebrochen, die drohenden Abgaben nach den Quartalszahlen sind hierbei noch nicht reflektiert – der Wall Street Handel startet erst noch. Es könnte zu einem Rücklauf an die Tiefs aus April kommen, welche bei 275 US-Dollar liegen. Diese Marken zeige ich Dir im Chartbild optisch in US-Dollar auf:
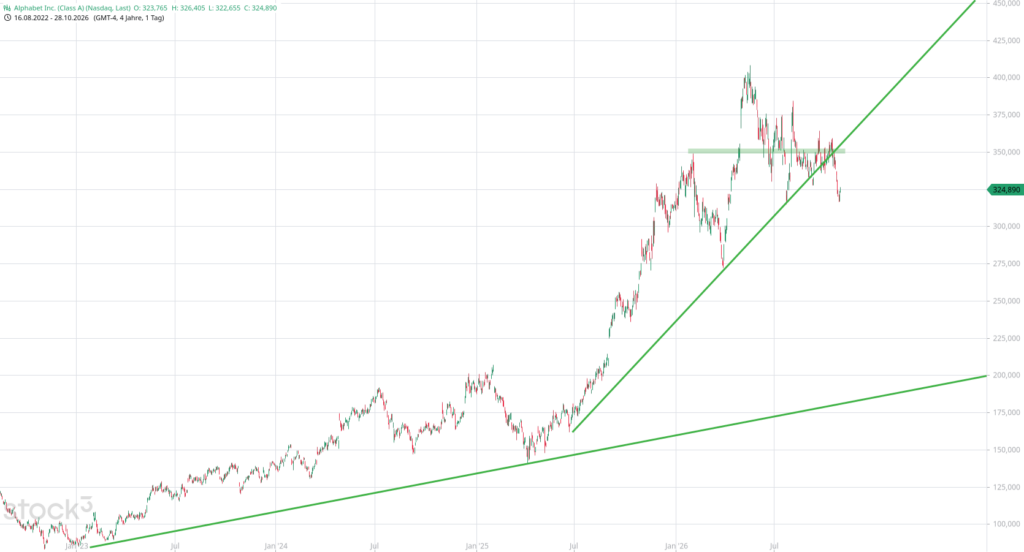
Dieser Chart wurden mit Stock3 erstellt. Melde Dich gern dafür an und nutze den Code ABSTOCK3 für den ersten Monat gratis bei allen Services, wie stock3 Plus, Tech oder TechAdvanced unter https://www.fit4finanzen.de/stock3
Hier kannst Du die Aktie handeln
Ohne Provision (0,00 $ Kommission), ein intelligentes Orderrouting zu allen verfügbaren Handelsplätzen und Börsen und die Ausführung zum besten Geld- und Briefkurs (NBBO-Regel) sind attraktive Rahmenbedingungen für den Aktienhandel. Bei Freestoxx hast Du zudem keine monatliche Inaktivitätsgebühr – informiere Dich gern dazu unter meinem Link zu Freestoxx.
Fazit zur Alphabet Aktienanalyse
Die entscheidende Herausforderung liegt nun darin, diese Geschäftsfelder wirtschaftlich erfolgreich miteinander zu verbinden. Während Google Cloud bereits deutlich von der KI-Nachfrage profitiert, muss das klassische Suchgeschäft beweisen, dass Künstliche Intelligenz die Werbeeinnahmen langfristig stärkt und nicht teilweise ersetzt.
Alphabet bleibt zwar einer der wichtigsten Profiteure des weltweiten KI-Ausbaus, die Quartalszahlen vom 28. Oktober verdeutlichen allerdings, dass selbst außergewöhnlich hohe Wachstumsraten an der Börse nicht ausreichen, wenn die Erwartungen noch höher liegen. Für die weitere Kursentwicklung dürften deshalb vor allem die Werbeerlöse, das Wachstum von Google Cloud und die Entwicklung des Free Cashflows entscheidend sein.
Wir begutachten das Zahlenwerk und die Entwicklung in der Nachbörse, welche im Chartbild der Aktie für weiteren Druck sorgte.
Das Video zur Alphabet Aktienanalyse
Die Analysen konzentrieren sich dabei sowohl auf Fundamentaldaten als auch auf die Charttechnik. Gern kannst Du auch den Youtube-Kanal abonnieren:
Was lässt sich im weiteren Verlauf erwarten? Alle Insights erhalten Sie in unserem Video!
Weitere Inspirationen bekommst Du kostenfrei aus der Aktien-Research-Liste nach kurzer Anmeldung per Mail zugesendet:
Risikohinweis für Trader
Jede Investition ist mit Risiken verbunden. Jeder Anleger sollte, wenn möglich mit Hilfe eines externen Beraters, prüfen, ob diese Finanzinstrumente für seine persönliche Situation geeignet sind. Die auf einem Demokonto erzielten Gewinne sind keine Garantie für zukünftige Gewinne. Der Einsatz eines Hebels beinhaltet das Risiko, mehr als den Gesamtbetrag des Kontos zu verlieren. Sie sind nicht verpflichtet, eine Hebelwirkung zu nutzen.