Intel gehört zu den traditionsreichsten Unternehmen der Halbleiterindustrie und war über Jahrzehnte einer der wichtigsten Technologiekonzerne der Welt. Das amerikanische Unternehmen entwickelt und produziert Prozessoren für Computer, Server und Rechenzentren und hat damit die Digitalisierung maßgeblich geprägt. Inzwischen befindet sich Intel allerdings in einer tiefgreifenden Umstrukturierung. Während Wettbewerber wie Nvidia und AMD vom Boom der Künstlichen Intelligenz profitieren, versucht Intel, verlorene Marktanteile zurückzugewinnen, seine Fertigungstechnologie zu modernisieren und sich als unabhängiger Auftragsfertiger für Halbleiter zu etablieren. Die Entwicklung der kommenden Jahre dürfte darüber entscheiden, ob der Konzern wieder zu den technologischen Marktführern aufschließen kann.
Lange Historie mit breiter Aufstellung
Die Geschichte begann 1968, als Robert Noyce und Gordon Moore Intel im kalifornischen Santa Clara gründeten. Bereits 1971 brachte das Unternehmen mit dem Intel 4004 einen der ersten kommerziellen Mikroprozessoren auf den Markt. Der Börsengang erfolgte ebenfalls 1971. In den folgenden Jahrzehnten wurde Intel zum dominierenden Anbieter von Prozessoren für Personal Computer und Server. Besonders die Zusammenarbeit mit Microsoft und das sogenannte Wintel-Ökosystem sorgten dafür, dass Intel-Chips zum Standard in Millionen Computern wurden. Die Marke Intel Inside entwickelte sich zu einem der bekanntesten Technologiekennzeichen weltweit. Allerdings verlor Intel in den vergangenen Jahren zunehmend seine technologische Führungsposition. Verzögerungen bei neuen Fertigungsverfahren ermöglichten es dem taiwanischen Auftragsfertiger TSMC, die modernsten Produktionsprozesse zu übernehmen. Gleichzeitig gewann AMD mit seinen Ryzen- und EPYC-Prozessoren Marktanteile, während Nvidia im Bereich der KI-Beschleuniger eine dominierende Stellung aufbaute. Intel musste deshalb nicht nur auf neue Wettbewerber reagieren, sondern gleichzeitig sein eigenes Geschäftsmodell grundlegend überdenken.
Heute ist bei Intel auch das Thema KI wichtig, sodass nicht mehr (nur) das Thema Privatanwender und deren Technik im Vordergrund steht:

Aktuelle Entwicklungen bei Intel
Im Mittelpunkt der aktuellen Strategie steht die Trennung zwischen Chipentwicklung und Fertigung. Während Intel bislang überwiegend eigene Prozessoren in eigenen Fabriken produzierte, soll Intel Foundry künftig auch Chips für externe Kunden herstellen. Damit möchte das Unternehmen langfristig zu einem Wettbewerber von TSMC und Samsung werden. Die dafür notwendigen Investitionen sind allerdings enorm. Moderne Halbleiterfabriken kosten zweistellige Milliardenbeträge und müssen kontinuierlich mit neuen Technologien ausgestattet werden. Besonders wichtig ist das Fertigungsverfahren Intel 18A, das den Konzern technologisch wieder näher an die Weltspitze bringen soll. Intel setzt dabei auf neue Transistorarchitekturen und eine rückseitige Stromversorgung der Chips, um Leistung und Energieeffizienz zu verbessern. Entscheidend wird jedoch nicht allein die technische Leistungsfähigkeit sein, sondern auch, ob Intel ausreichend externe Kunden gewinnen und seine Fabriken wirtschaftlich auslasten kann.
Parallel dazu versucht Intel, sein traditionelles Prozessorgeschäft zu stabilisieren. Im PC-Markt konkurriert der Konzern weiterhin mit AMD, während Apple bei seinen Mac-Computern inzwischen vollständig auf eigene Prozessoren setzt. Auch Qualcomm und andere Anbieter von ARM-basierten Chips erhöhen den Wettbewerbsdruck. Intel entwickelt deshalb neue Prozessoren, die neben klassischer Rechenleistung zunehmend auch spezielle Funktionen für Künstliche Intelligenz integrieren. Im Servergeschäft steht vor allem die Konkurrenz zu AMD im Mittelpunkt. Hier sind Energieeffizienz, Rechenleistung und die Gesamtkosten für Rechenzentren entscheidende Kaufargumente. Intel verfügt zwar weiterhin über eine große installierte Kundenbasis und langjährige Beziehungen zu wichtigen Technologieunternehmen, muss aber beweisen, dass seine neuen Produkte wieder dauerhaft wettbewerbsfähig sind.
Das zeigen die aktuellen Quartalszahlen auf
Die jüngsten Geschäftszahlen vom 29. Oktober 2026 zeigen, dass sich die wirtschaftliche Situation von Intel inzwischen verbessert hat. Im dritten Quartal steigerte der Konzern seinen Umsatz gegenüber dem Vorjahr um 21 Prozent auf 16,5 Milliarden US-Dollar. Besonders stark entwickelte sich das Geschäft mit Rechenzentren und Künstlicher Intelligenz. Hier erhöhten sich die Erlöse um 78 Prozent auf 7,3 Milliarden Dollar. Intel profitiert dabei vor allem von der steigenden Nachfrage nach Xeon-Serverprozessoren, die in großen Rechenzentren für die Verarbeitung und Steuerung von Anwendungen eingesetzt werden. Das Geschäft mit PC-Prozessoren entwickelte sich dagegen schwächer. Der Umsatz im Bereich Client Computing and Physical AI sank um fünf Prozent auf 8,1 Milliarden Dollar. Auch die Profitabilität verbesserte sich deutlich. Die Bruttomarge erhöhte sich von 38,2 auf 43 Prozent, während die operative Marge von fünf auf 15,3 Prozent stieg. Der operative Gewinn erreichte rund 2,5 Milliarden Dollar. Der den Intel-Aktionären zurechenbare Nettogewinn sank allerdings um 18 Prozent auf 3,3 Milliarden Dollar. Bereinigt um Sondereffekte stieg der Gewinn dagegen von rund einer Milliarde auf 2,8 Milliarden Dollar. Das bereinigte Ergebnis je Aktie erreichte 0,52 Dollar und lag damit mehr als doppelt so hoch wie im Vorjahresquartal.
Auch bei Intel Foundry zeigen sich Fortschritte. Der ausgewiesene Segmentumsatz erhöhte sich im dritten Quartal um 58 Prozent auf 6,7 Milliarden Dollar. Allerdings ist dabei zu berücksichtigen, dass ein Großteil dieser Erlöse aus der Fertigung für die eigenen Intel-Produktbereiche stammt. Für die Beurteilung des langfristigen Erfolgs sind deshalb vor allem externe Kundenaufträge und die Profitabilität der Fertigung entscheidend. Technologisch arbeitet Intel bereits an der nächsten Generation Intel 14A und veröffentlichte im Oktober eine neue Version des entsprechenden Entwicklungswerkzeugs für Chipdesigner. Darüber hinaus vereinbarte Intel eine engere Zusammenarbeit mit ASML, um den Einsatz modernster High-NA-EUV-Lithografietechnik voranzutreiben. Auch im KI-Geschäft möchte Intel seine Position ausbauen. Neben Xeon-Prozessoren entwickelt der Konzern neue Grafikprozessoren für KI-Anwendungen, darunter die Intel GPU D-Serie. Eine mehrjährige Zusammenarbeit mit Oracle soll den Einsatz von Intel-Prozessoren in Cloud-Rechenzentren erweitern. Gleichzeitig stärkt Intel seine finanziellen Möglichkeiten durch eine Kapitalerhöhung im Umfang von 23 Milliarden Dollar. Diese verbessert zwar die Finanzierung des Konzernumbaus, führt für bestehende Aktionäre allerdings auch zu einer Verwässerung ihrer Beteiligung.
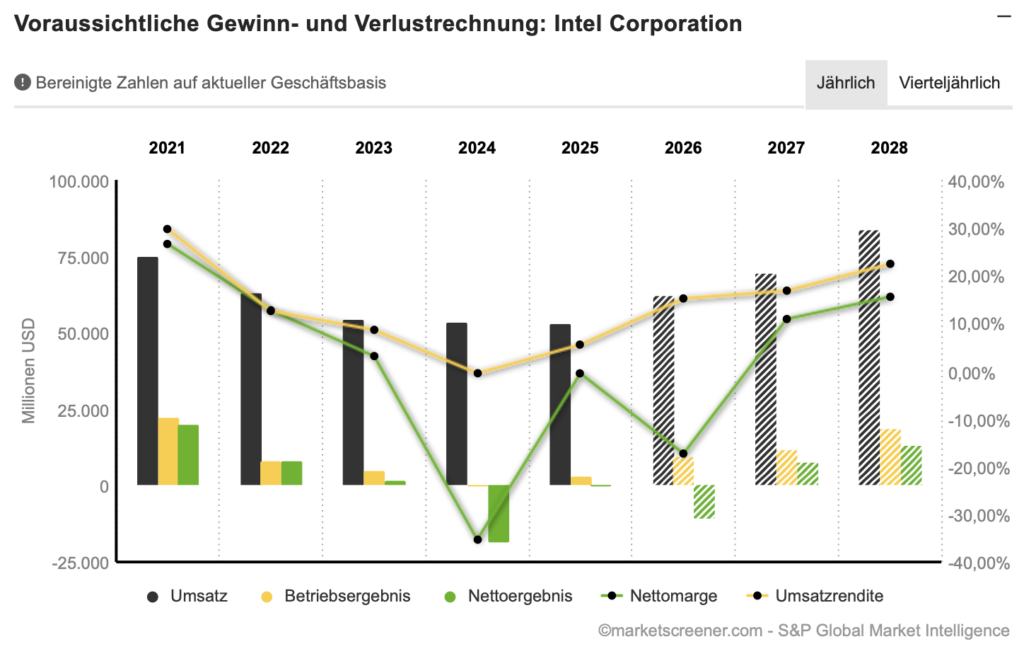
Trotz der verbesserten Geschäftszahlen bleibt der Ausblick vorsichtig. Für das vierte Quartal erwartet Intel einen Umsatz zwischen 15 und 16 Milliarden Dollar und damit weniger als im abgelaufenen Quartal. Die bereinigte Bruttomarge soll auf rund 38 Prozent zurückgehen, während das bereinigte Ergebnis je Aktie bei 0,25 Dollar liegen dürfte. Finanzchef David Zinsner rechnet zudem damit, dass die Schwäche des PC-Marktes mindestens bis in die erste Jahreshälfte 2027 anhalten könnte. Gleichzeitig besteht im Geschäft mit Xeon-Serverprozessoren eine so hohe Nachfrage, dass Intel seine Produktionskapazitäten ausweiten möchte.
So kann sich der Geschäftsverlauf weiter entwickeln:
Wie entwickelte sich die Aktie?
Die Entwicklung der Intel-Aktie
Für die Aktie ergibt sich damit ein differenziertes Bild. Einerseits zeigen das starke Wachstum im Rechenzentrumsgeschäft, die verbesserten Margen und die Fortschritte bei der Fertigungstechnologie, dass die Neuausrichtung Wirkung zeigt. Andererseits bleibt Intel bei der Auftragsfertigung weit hinter TSMC zurück, während Nvidia den Markt für KI-Beschleuniger dominiert. Die hohen Investitionen, der intensive Wettbewerb und die Verwässerung durch neue Aktien stellen zusätzliche Risiken dar.
Technisch hat sich die Aktie binnen eines Monats halbiert, zuvor aber auch verdoppelt gehabt. Es wird nun maßgeblich sein, ob eine Stabilisierung nach dem starken Abverkauf eintritt und rasch der 70 US-Dollar-Bereich wieder überschritten wird.
Die aktuelle Situation zeigt kein Kaufsignal, es ist weiter Vorsicht geboten:
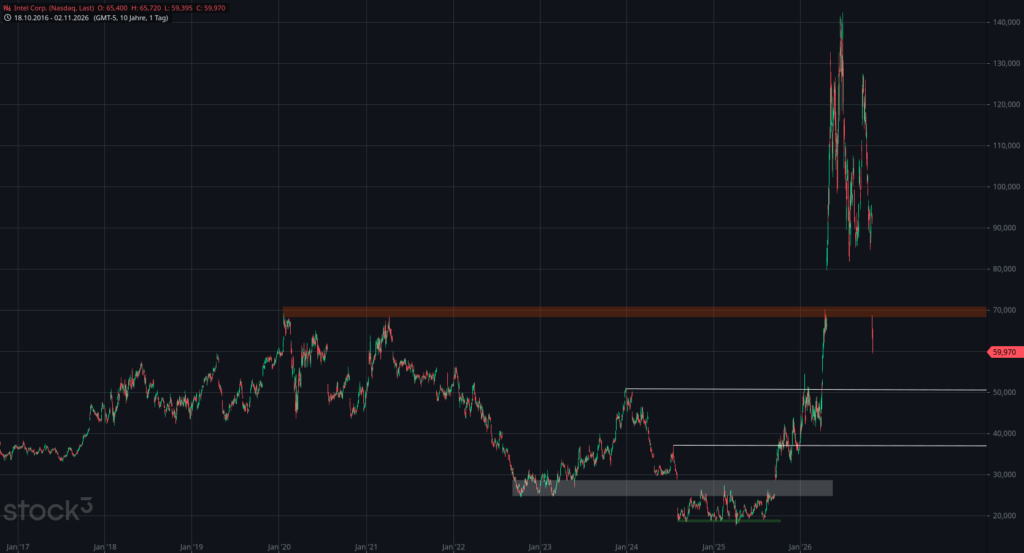
Dieser Chart wurden mit Stock3 erstellt. Melde Dich gern dafür an und nutze den Code ABSTOCK3 für den ersten Monat gratis bei allen Services, wie stock3 Plus, Tech oder TechAdvanced unter https://www.fit4finanzen.de/stock3
Hier kannst Du die Aktie handeln
Ohne Provision (0,00 $ Kommission), ein intelligentes Orderrouting zu allen verfügbaren Handelsplätzen und Börsen und die Ausführung zum besten Geld- und Briefkurs (NBBO-Regel) sind attraktive Rahmenbedingungen für den Aktienhandel. Bei Freestoxx hast Du zudem keine monatliche Inaktivitätsgebühr – informiere Dich gern dazu unter meinem Link zu Freestoxx.
Ausblick bei Intel nach den Earnings
Entscheidend wird deshalb sein, ob Intel seine technologischen Fortschritte in dauerhaft steigende Gewinne und einen positiven freien Cashflow umwandeln kann. Die jüngsten Quartalszahlen liefern dafür erste positive Signale. Von einer abgeschlossenen Sanierung kann allerdings noch keine Rede sein. Intel bleibt damit eine Aktie, bei der die Chancen einer erfolgreichen Neuausrichtung erheblich sind, deren Umsetzung aber weiterhin mit beträchtlichen Unsicherheiten verbunden ist.
Wir bewerten die aktuellen Zahlen und natürlich auch wieder das Chartbild der Aktie heute im Video für dich!
Das Video zur Intel Aktienanalyse
Die Analysen konzentrieren sich dabei sowohl auf Fundamentaldaten als auch auf die Charttechnik. Gern kannst Du auch den Youtube-Kanal abonnieren:

Was lässt sich im weiteren Verlauf erwarten? Alle Insights erhalten Sie in unserem Video!
Weitere Inspirationen bekommst Du kostenfrei aus der Aktien-Research-Liste nach kurzer Anmeldung per Mail zugesendet:
Risikohinweis für Trader
Jede Investition ist mit Risiken verbunden. Jeder Anleger sollte, wenn möglich mit Hilfe eines externen Beraters, prüfen, ob diese Finanzinstrumente für seine persönliche Situation geeignet sind. Die auf einem Demokonto erzielten Gewinne sind keine Garantie für zukünftige Gewinne. Der Einsatz eines Hebels beinhaltet das Risiko, mehr als den Gesamtbetrag des Kontos zu verlieren. Sie sind nicht verpflichtet, eine Hebelwirkung zu nutzen.