Meta Platforms gehört zu den größten Technologieunternehmen der Welt und betreibt mit Facebook, Instagram, WhatsApp und Messenger einige der meistgenutzten digitalen Plattformen. Der Konzern verbindet damit eine enorme globale Reichweite mit einem hochprofitablen Werbegeschäft. Gleichzeitig investiert Meta inzwischen Milliarden in Künstliche Intelligenz, eigene Rechenzentren und neue digitale Produkte. Besonders der persönliche KI-Agent Muse könnte langfristig zu einem zusätzlichen Wachstumstreiber werden.
Die Geschichte begann 2004, als Mark Zuckerberg gemeinsam mit Mitgründern Facebook entwickelte. Aus dem zunächst auf Studenten beschränkten sozialen Netzwerk entstand innerhalb weniger Jahre eine internationale Plattform. Mit der Übernahme von Instagram im Jahr 2012 und WhatsApp im Jahr 2014 baute Facebook seine Position weiter aus. Ebenfalls 2012 erfolgte der Börsengang an der Nasdaq.
2021 wurde der Konzern in Meta Platforms umbenannt. Damit wollte Zuckerberg die strategische Ausrichtung auf das Metaverse und neue digitale Erlebniswelten verdeutlichen. Die dafür zuständige Sparte Reality Labs entwickelte unter anderem Virtual-Reality-Brillen und digitale Plattformen, verursachte allerdings über Jahre hohe Verluste.
Diese Marken haben zum großen Wachstum beigetragen:
Starke KI und wachsende Werbeeinnahmen
Wirtschaftlich bleibt das Werbegeschäft der entscheidende Gewinnbringer. Milliarden Menschen nutzen täglich die Anwendungen des Konzerns und erzeugen dadurch enorme Mengen an Interaktionen. Meta nutzt Künstliche Intelligenz, um Inhalte und Werbeanzeigen gezielter auszuspielen. Dadurch können Werbekunden ihre Zielgruppen effizienter erreichen, während Meta höhere Werbeeinnahmen erzielt.
Die Bedeutung von KI zeigt sich dabei bereits im bestehenden Geschäftsmodell. Moderne Algorithmen entscheiden zunehmend darüber, welche Beiträge, Videos und Anzeigen den Nutzern angezeigt werden. Gleichzeitig automatisiert Meta die Erstellung und Optimierung von Werbekampagnen. Künstliche Intelligenz ist damit nicht nur ein neues Geschäftsfeld, sondern verbessert bereits die Profitabilität des Kerngeschäfts.
Die zuletzt veröffentlichten Zahlen für das zweite Quartal 2026 unterstreichen diese Entwicklung. Meta steigerte seinen Umsatz gegenüber dem Vorjahr um 28 Prozent auf rund 60,8 Milliarden US-Dollar. Die Zahl der täglich aktiven Nutzer innerhalb der sogenannten Family of Apps erreichte etwa 3,6 Milliarden Menschen.
Besonders positiv entwickelte sich die Werbenachfrage. Die Zahl der ausgespielten Anzeigen stieg um 14 Prozent, während der durchschnittliche Preis je Anzeige um zwölf Prozent zulegte. Diese Kombination aus höherem Anzeigenvolumen und steigenden Preisen verdeutlicht die weiterhin starke Marktposition von Meta.
Milliarden werden investiert
Gleichzeitig investiert der Konzern in einer außergewöhnlichen Größenordnung. Für das Gesamtjahr 2026 wurden Investitionsausgaben zwischen 130 und 145 Milliarden Dollar in Aussicht gestellt. Ein erheblicher Teil davon fließt in neue KI-Rechenzentren, leistungsfähige Prozessoren und die technische Infrastruktur für zukünftige Anwendungen.
Die große Herausforderung besteht darin, aus diesen Investitionen zusätzliche Umsätze und Gewinne zu erwirtschaften. Denn während das Werbegeschäft bereits hochprofitabel ist, müssen viele der neuen KI-Produkte ihren wirtschaftlichen Nutzen erst beweisen.
Meta stellt mit Muse ihren KI-Agenten vor
Mit der Vorstellung von Muse hat Meta im September einen wichtigen Schritt unternommen, um Künstliche Intelligenz auch als eigenständiges Produkt zu vermarkten. Der persönliche KI-Agent soll nicht nur Fragen beantworten, sondern im Auftrag seiner Nutzer Aufgaben erledigen. Dazu gehören beispielsweise die Organisation von Terminen, Reiseplanungen oder die Interaktion mit digitalen Diensten.
Das wirtschaftliche Potenzial liegt vor allem in der enormen Reichweite des Konzerns. Meta könnte Muse langfristig mit WhatsApp, Instagram und Facebook verbinden und damit Milliarden Menschen erreichen, ohne zunächst eine neue Nutzerbasis aufbauen zu müssen. Zusätzlich eröffnen kostenpflichtige KI-Abonnements die Möglichkeit, neben der Werbung eine weitere Einnahmequelle aufzubauen.
Erste Hinweise auf die Akzeptanz liefert die Entwicklung der Nutzerzahlen. Nach Angaben von Mark Zuckerberg verfügt Muse inzwischen über mehr als zehn Millionen registrierte Konten in den USA und Kanada. Rund ein Viertel dieser Nutzer ist täglich aktiv. Das ist ein beachtlicher Start, allerdings noch kein Nachweis für ein dauerhaft profitables Geschäftsmodell.
Blick auf die Meta Platforms Quartalszahlen
Die neuen Quartalszahlen vom 21. Oktober 2026 liefern einen aktuellen Einblick in die wirtschaftliche Situation. Im dritten Quartal steigerte Meta seinen Umsatz um 26 Prozent auf 64,6 Milliarden Dollar. Der Nettogewinn erreichte 9,86 Milliarden Dollar und der verwässerte Gewinn je Aktie lag bei 3,83 Dollar.
Auf den ersten Blick fällt dabei der Rückgang des operativen Gewinns um 37 Prozent auf 13 Milliarden Dollar auf. Dieser wurde jedoch maßgeblich durch eine Sonderbelastung von 9,89 Milliarden Dollar im Zusammenhang mit einem Vergleich mit amerikanischen Generalstaatsanwälten beeinflusst. Ohne diesen Aufwand hätte der operative Gewinn rund 22,9 Milliarden Dollar erreicht. Der bereinigte Gewinn je Aktie hätte bei 7,40 Dollar gelegen.
Das Werbegeschäft entwickelt sich weiterhin stark. Die Zahl der ausgespielten Anzeigen erhöhte sich im dritten Quartal um zehn Prozent, während der durchschnittliche Anzeigenpreis um 14 Prozent stieg. Meta profitiert damit sowohl von einer höheren Nutzung seiner Plattformen als auch von einer verbesserten Monetarisierung.
Das waren die Wachstumsraten der Segmente:
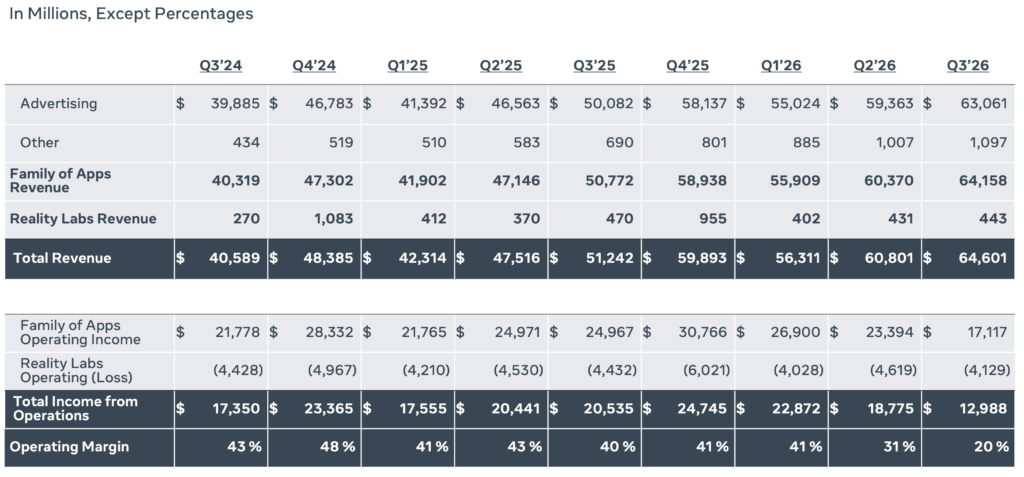
Gleichzeitig verdeutlichen die Zahlen, wie teuer die KI-Strategie inzwischen geworden ist. Allein im dritten Quartal investierte Meta rund 34,9 Milliarden Dollar. Der operative Cashflow erreichte zwar 32,8 Milliarden Dollar, der Free Cashflow fiel aufgrund der hohen Investitionen jedoch mit minus 2,1 Milliarden Dollar negativ aus.
Für das Gesamtjahr 2026 erwartet Meta inzwischen Investitionen zwischen 135 und 145 Milliarden Dollar. Auch 2027 sollen die Ausgaben hoch bleiben. Der Konzern baut damit eine Infrastruktur auf, die sowohl das bestehende Werbegeschäft unterstützen als auch neue KI-Produkte ermöglichen soll.
Interessant ist zudem die strategische Neuausrichtung bei Reality Labs. Während die Entwicklung virtueller Welten lange im Mittelpunkt stand, verlagert Meta zunehmend Ressourcen in Richtung Künstlicher Intelligenz. Für 2026 erwartet das Unternehmen bei Reality Labs weiterhin operative Verluste zwischen 18 und 19 Milliarden Dollar. Im kommenden Jahr sollen diese auf etwa 15 Milliarden Dollar sinken.
Neben Muse spielen dabei auch KI-Brillen eine wichtige Rolle. Meta möchte digitale Assistenten künftig stärker in den Alltag integrieren. Nutzer könnten dadurch Informationen abrufen, ihre Umgebung analysieren lassen oder Aufgaben per Sprachsteuerung erledigen. Die Verbindung aus eigener Hardware, KI-Modellen und Milliarden Nutzern könnte langfristig einen wichtigen Wettbewerbsvorteil darstellen.
Bleibt der Ausblick das größte Risiko?
Zu den Risiken gehören neben der hohen Kapitalintensität auch regulatorische Verfahren, Datenschutzanforderungen und der intensive Wettbewerb im KI-Markt. Unternehmen wie OpenAI, Google und Anthropic entwickeln ebenfalls leistungsfähige KI-Assistenten. Meta muss deshalb beweisen, dass Muse nicht nur viele Nutzer gewinnt, sondern sich dauerhaft im Alltag etabliert und zusätzliche Einnahmen erzeugt.
Der Ausblick für das vierte Quartal bleibt dennoch optimistisch. Meta erwartet einen Umsatz zwischen 73 und 76 Milliarden Dollar. Das würde eine weitere Beschleunigung gegenüber dem bereits starken dritten Quartal bedeuten.
Wie haben sich die Aktien entwickelt?
Die Entwicklung der Meta Platforms Aktien
Nach dem Börsengang im Mai 2012 zu einem Ausgabepreis von 38 US-Dollar entwickelte sich der Aktienkurs zunächst schwankend, bevor er ab 2013 stetig anstieg. Bis 2021 erreichte die Aktie Höchststände von über 380 US-Dollar, was Meta zu einem der wertvollsten Unternehmen der Welt machte. Im Zuge der Neuausrichtung hin zum Metaverse und der weltweiten wirtschaftlichen Unsicherheiten fiel der Kurs jedoch im Jahr 2022 zeitweise auf unter 100 US-Dollar, was den größten Wertverlust in der Unternehmensgeschichte darstellte. Ab 2023 erholte sich die Aktie wieder deutlich, getrieben durch Kostensenkungen, Effizienzprogramme und Fortschritte im Bereich Künstliche Intelligenz. Im Jahr 2025 gilt Meta erneut als eines der wichtigsten Technologieunternehmen an der Börse, und die Aktie zeigt sich stabil mit positiven Zukunftsaussichten – wenngleich sie weiterhin stark von der Amortisierung der KI-Strategie abhängt.
Die Aktien konnten mit der Muse-Phantaise vor wenigen Wochen deutlich anziehen. Doch die Rückeroberung der 750 US-Dollar-Marke war nur von kurzer Dauer. Gerade nach den Quartalszahlen zeigte sich, dass die Unsicherheiten aktuell doch überwiegen. Dennoch ist im Bereich von 600 US-Dollar wieder mit einer Stabilisierung zu rechnen, da hier eine Unterstützung und der Aufwärtstrend verankert sind.
Diese technischen Orientierungen siehst Du hier im Chartbild in US-Dollar noch einmal verzeichnet:
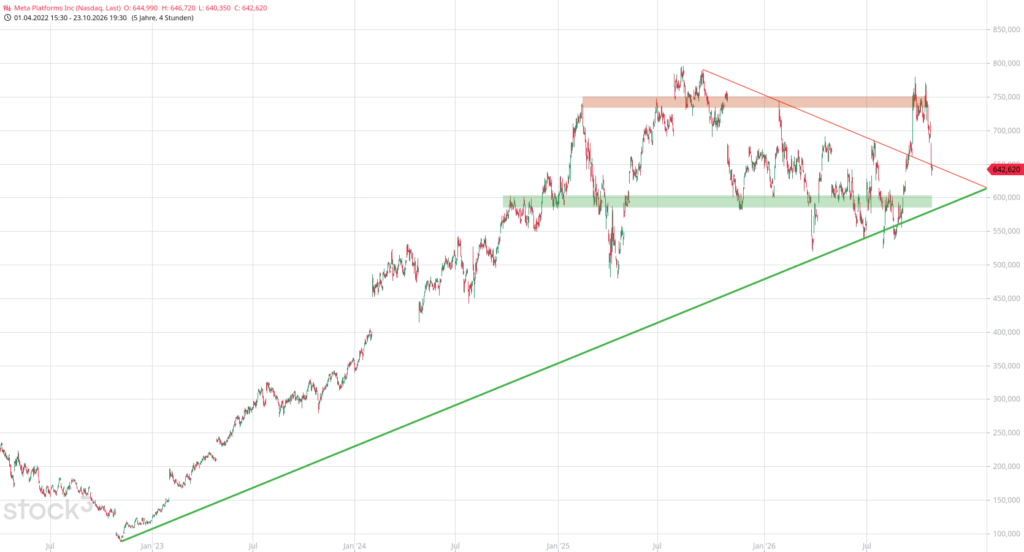
Dieser Chart wurden mit Stock3 erstellt. Melde Dich gern dafür an und nutze den Code ABSTOCK3 für den ersten Monat gratis bei allen Services, wie stock3 Plus, Tech oder TechAdvanced unter https://www.fit4finanzen.de/stock3
Hier kannst Du die Aktie handeln
Ohne Provision (0,00 $ Kommission), ein intelligentes Orderrouting zu allen verfügbaren Handelsplätzen und Börsen und die Ausführung zum besten Geld- und Briefkurs (NBBO-Regel) sind attraktive Rahmenbedingungen für den Aktienhandel. Bei Freestoxx hast Du zudem keine monatliche Inaktivitätsgebühr – informiere Dich gern dazu unter meinem Link zu Freestoxx.
Fazit zur Meta Platforms Aktienanalyse
Die aktuellen Zahlen verdeutlichen damit den grundlegenden Wandel des Konzerns. Meta ist längst nicht mehr ausschließlich ein Betreiber sozialer Netzwerke. Künstliche Intelligenz verbessert bereits das profitable Werbegeschäft, während Muse, neue KI-Modelle und intelligente Brillen zusätzliche Wachstumsmärkte erschließen sollen.
Für die Aktie dürfte nun entscheidend sein, ob Meta die enormen Investitionen in Rechenzentren und KI-Technologie in nachhaltig steigende Gewinne umwandeln kann. Mit 64,6 Milliarden Dollar Quartalsumsatz, einer weiterhin starken Werbenachfrage und den ersten zehn Millionen Muse-Konten besitzt der Konzern dafür eine solide Ausgangsposition. Ob daraus tatsächlich eine neue große Ertragssäule entsteht, werden die kommenden Jahre zeigen.
Wir analysieren die Investmentstory, die aktuellen Earnings und natürlich auch wieder das Chartbild der Aktien heute in diesem Video für Dich!
Das Video zur Meta Platforms Aktienanalyse
Die Analysen konzentrieren sich dabei sowohl auf Fundamentaldaten als auch auf die Charttechnik. Gern kannst Du auch den Youtube-Kanal abonnieren:
Was lässt sich im weiteren Verlauf erwarten? Alle Insights erhalten Sie in unserem Video!
Weitere Inspirationen bekommst Du kostenfrei aus der Aktien-Research-Liste nach kurzer Anmeldung per Mail zugesendet:
Risikohinweis für Trader
Jede Investition ist mit Risiken verbunden. Jeder Anleger sollte, wenn möglich mit Hilfe eines externen Beraters, prüfen, ob diese Finanzinstrumente für seine persönliche Situation geeignet sind. Die auf einem Demokonto erzielten Gewinne sind keine Garantie für zukünftige Gewinne. Der Einsatz eines Hebels beinhaltet das Risiko, mehr als den Gesamtbetrag des Kontos zu verlieren. Sie sind nicht verpflichtet, eine Hebelwirkung zu nutzen.